Прогнозы и статистика рынка
Оценки WSTS, Gartner, TrendForce и отчётность производителей: куда движется рынок полупроводников.
РазделыРынок 77Производство 22Микросхемы и вычисления 68Компоненты 91Системы и применения 96Китайские компоненты 76все разделы и темы ▾
52 производителя компонентов чип-оборудования: прибыль +49,7% на бумаге, реально около 20%
Разбор полугодовых отчётов 52 китайских производителей компонентов для полупроводникового оборудования: выручка выросла на 16,9%, видимый рост чистой прибыли на 49,7% почти наполовину обеспечен разовым доходом Чжункэи, реальный рост около 20%, а за ним скрываются четыре риска.
Future Horizons: бум на рынке чипов не отражает конечный рыночный спрос
Годовой темп роста месячного объёма рынка чипов достиг трёхзначных значений, вдвое превысив прежние исторические пики. Future Horizons считает, что нынешний бум сосредоточен в инфраструктуре ИИ и держится на ценах, а не на объёмах поставок.
Bank of America: полупроводниковая отрасль США удвоится за четыре года
Bank of America повысил прогноз роста полупроводниковой отрасли США и рынка оборудования для фабрик (WFE): в 2026 году он оценивается в 156 млрд долларов (+33%), а к 2030 году расходы могут достичь 360 млрд долларов.
Counterpoint: поставки сотовых IoT-модулей выросли на 11% во 2 кв. 2026 года
Мировые поставки сотовых IoT-модулей во 2 кв. 2026 года выросли на 11% год к году; три четверти прироста обеспечили Китай и Индия.
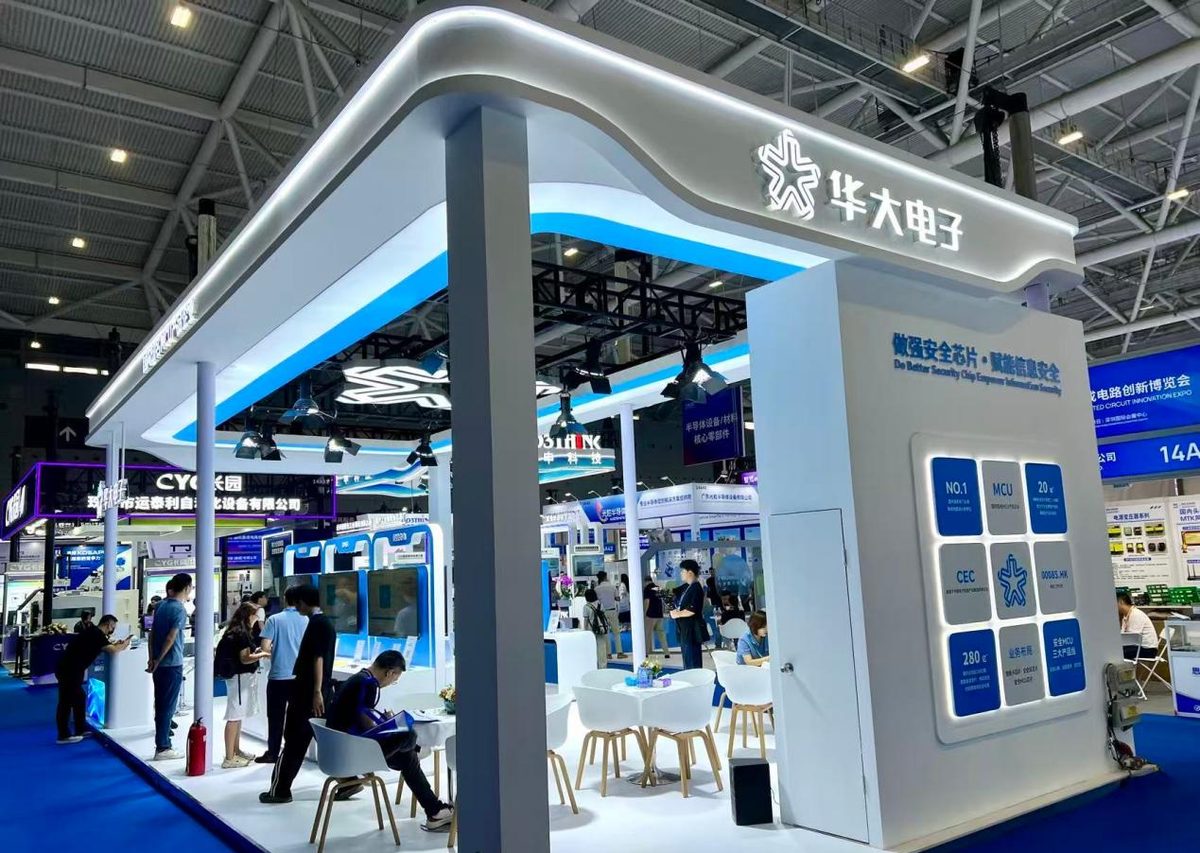
elexcon 2026: меняет ли китайская полупроводниковая отрасль правила игры в суперцикле ИИ
Репортаж с выставки elexcon 2026 в Шэньчжэне: доля Китая в мировой полупроводниковой отрасли, бум цен на память, новинки китайских производителей памяти, микроконтроллеров и RISC-V.
Ирландия становится полупроводниковым центром полного цикла
За пятьдесят лет Ирландия незаметно выстроила одну из самых полных полупроводниковых экосистем в мире, и Шеймус Кэрролл (Seamus Carroll) из IDA Ireland считает, что национальная стратегия с горизонтом до 2040 года придаёт этой экосистеме более чёткие очертания.
Bank of America ожидает удвоения полупроводниковой отрасли США за четыре года
По данным Investing.com, Bank of America ожидает роста полупроводникового рынка до 3,2 трлн долларов к 2030 году при среднегодовом темпе роста 18% в 2026–2030 годах; прогноз по оборудованию для производства пластин (WFE) на 2026 год повышен до 156 млрд долларов.
Четыре гиганта ИИ жмут на тормоз: развитие ИИ идёт слишком быстро — пора замедляться?
12 сентября глава Anthropic Дарио Амодеи призвал замедлить наращивание возможностей ИИ, и его поддержали Сэм Олтмен, Илон Маск и Демис Хассабис. Статья разбирает причины призыва — рекурсивное самоусовершенствование и июльский инцидент с агентами OpenAI, — трёхступенчатый план Амодеи и критику в его адрес.
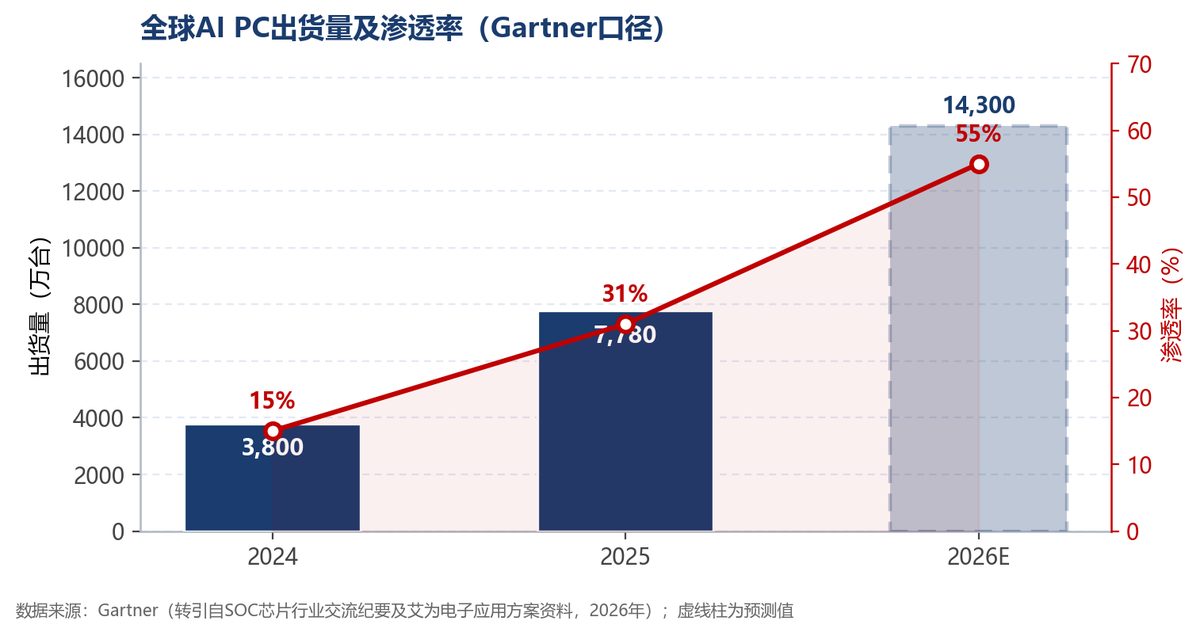
Цзивэй Консалтинг: ИИ на устройствах у порога массового распространения, рынок к 2029 году — 1,2 трлн юаней
Цзивэй Консалтинг (集微咨询) выпустила «Отчёт об отрасли ИИ на устройствах за 2026 год»: мировой рынок вырастет с 321,9 млрд юаней в 2025 году до 1,2 трлн юаней в 2029-м, доля ИИ-ПК впервые превысила половину, а квартальные поставки ИИ-очков выросли на 776%.
Dell'Oro: рынок высокопроизводительных маршрутизаторов и агрегации вырос на 25% во II квартале
По данным Dell'Oro, выручка от высокопроизводительного оборудования маршрутизации и агрегации во II квартале выросла на 25% год к году, а прямые продажи облачным провайдерам — на 94% на фоне строительства ИИ-инфраструктуры гиперскейлерами.
TrendForce: выручка десяти крупнейших fabless-разработчиков микросхем выросла на 73% во II квартале 2026 года
По данным TrendForce, совокупная выручка десяти крупнейших fabless-компаний во II квартале 2026 года превысила 141,45 млрд долларов (+73% год к году) благодаря спросу на GPU, CPU, ASIC и интерконнект для ИИ; NVIDIA сохранила первое место, AMD поднялась на третье, Qualcomm опустилась на четвёртое.
ИИ запускает новую патентную гонку в полупроводниках: вычисления, память и кастомные чипы
По отчёту Anaqua, за пять лет число патентных заявок на стыке ИИ и полупроводников выросло на 114% против 78% по отрасли в целом; Samsung лидирует в заявках по ИИ-архитектурам, Intel — по GPU, NVIDIA занимает лишь седьмое место по GPU, а китайские государственные структуры подали 5387 заявок.
Восемь лет спустя: догнала ли китайская полупроводниковая отрасль мировых лидеров? Обзор 14 ключевых сегментов
Панорамный разбор развития полупроводниковой отрасли Китая с 2018 по 2026 год по четырнадцати ключевым сегментам — от EDA и оборудования до памяти, ИИ-чипов и MLCC. С цифрами долей рынка, рейтингами компаний и итоговой таблицей оценок, распределяющей сегменты по трём эшелонам конкурентоспособности.
Рынок электронных компонентов в августе 2026 года: третья волна повышения цен и рекордные продажи полупроводников
В августе глобальный PMI обрабатывающей промышленности вырос до 52,3, а продажи полупроводников за июль по данным SIA достигли 146,8 млрд долларов (+135,1 % год к году). Отрасль вступила в третью волну подорожания, WSTS подняла прогноз роста рынка на 2026 год до 108 %, но во втором полугодии ожидается волатильность.
ТОП-16 китайских дистрибьюторов компонентов: прибыль за первое полугодие 2026 года растёт быстрее выручки
В первом полугодии 2026 года китайские дистрибьюторы компонентов показали взрывной рост прибыли: у «Сяннун Синьчуан» (Shannon Semiconductor) чистая прибыль выросла на 2207 %, у «Ячуан Электроникс» — на 496 %, у «Шанло Электроникс» — на 493 %. Драйвер — заказы на память и ИИ, но запасы растут, а риск разворота цикла сохраняется.
United Nova Technology впервые вышла на полугодовую прибыль: 278 млн юаней, рост на 263,4%
United Nova Technology (芯联集成) по итогам первого полугодия 2026 года впервые в своей истории показала полугодовую прибыль: чистая прибыль, приходящаяся на акционеров материнской компании, составила 278 млн юаней против убытка 170 млн годом ранее, выручка выросла на 30,53% до 4,562 млрд юаней. Валовая рентабельность поднялась на 9,17 п.п. до 12,71%, выпуск пластин увеличился на 28,86%. Разбор факторов выхода на прибыль и сравнение с пятью компаниями-аналогами.
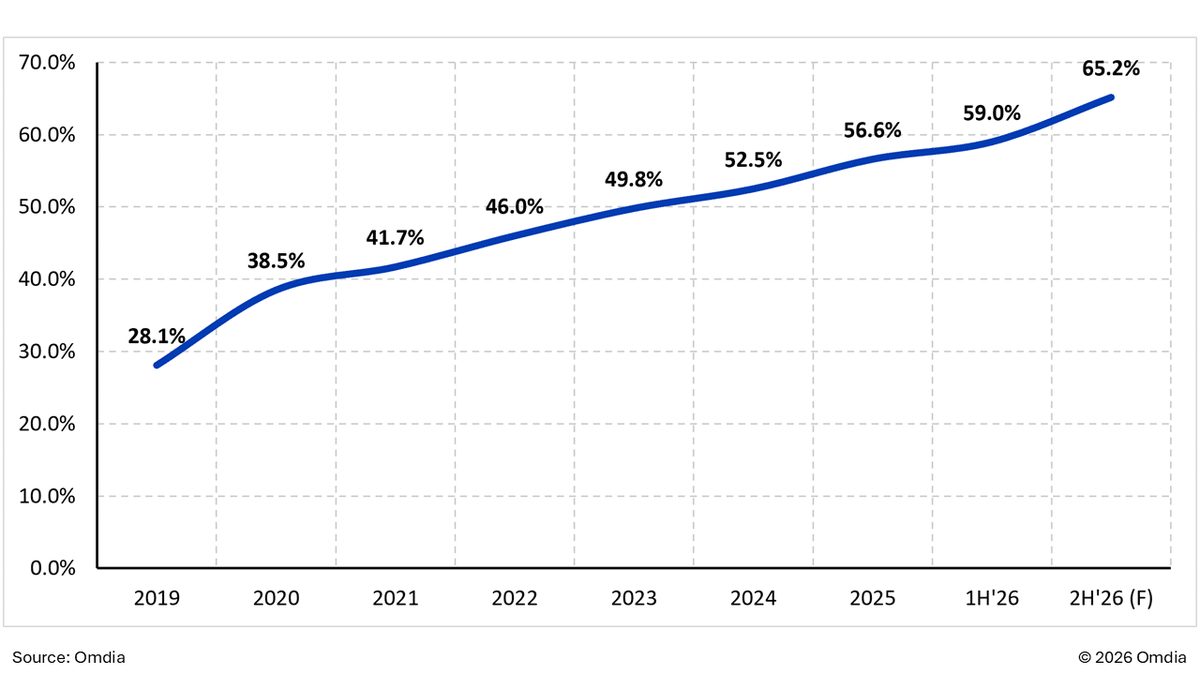
Omdia: китайские производители панелей займут 65% поставок автомобильных дисплеев
Во втором полугодии 2026 года доля китайских панельных заводов в мировых поставках автомобильных дисплеев вырастет до 65,2% против 59,0% в первом. С 2019 года она увеличилась более чем вдвое — с 28,1%.
WSTS: мировой рынок полупроводников во II квартале 2026 года вырос до 368 млрд долларов
По данным WSTS, мировой рынок полупроводников во втором квартале 2026 года достиг 368 млрд долларов (+35% к предыдущему кварталу, +104% в годовом выражении), а за полугодие — 702 млрд долларов. Прогноз на 2026 год повышен до 1,655 трлн долларов. NVIDIA сохраняет первое место в двадцатке, Kioxia и SanDisk поднялись на восьмое и девятое места, тогда как выручка компаний, не связанных с ИИ, выросла лишь на 9%.