Прогнозы и статистика рынка
Оценки WSTS, Gartner, TrendForce и отчётность производителей: куда движется рынок полупроводников.
РазделыРынок 77Производство 22Микросхемы и вычисления 68Компоненты 91Системы и применения 96Китайские компоненты 76все разделы и темы ▾
68% стоимости ноутбука съедают процессор, память и накопитель
По оценке TrendForce, в третьем квартале 2026 года доля процессора, оперативной памяти и твердотельного накопителя в себестоимости ноутбука за 900 долларов дошла до 68%. В 2027 году поставки ноутбуков, как ожидается, снизятся, а часть производства может вернуться в Китай.
Gemini 4 Argon: агенты переходят от ответов к самостоятельному выполнению задач
Google выпустила агента Gemini 4 Argon для долгих сложных задач: предел вывода в миллион токенов, встроенная самопроверка и работа в среде разработки. Одновременно свои агентские продукты показали OpenAI, Anthropic, Microsoft и крупные китайские компании.
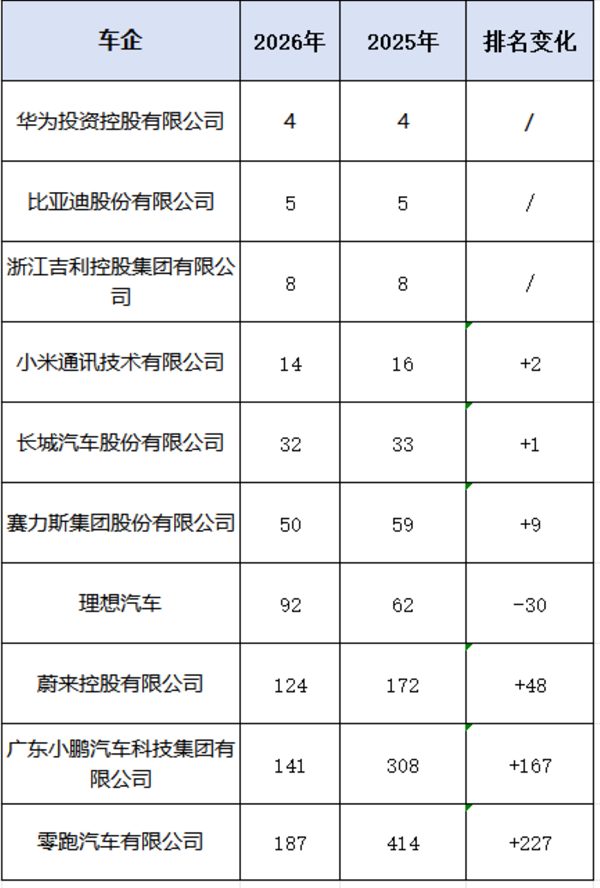
BYD и Цзили вошли в первую десятку рейтинга 500 крупнейших частных компаний Китая
22 сентября Всекитайская федерация промышленности и торговли опубликовала рейтинг 500 крупнейших частных предприятий Китая 2026 года: BYD на 5-м месте, Цзили — на 8-м. Совокупная выручка участников составила 44,93 трлн юаней; заметно поднялись XPeng, Leapmotor и производители аккумуляторов.
Bank of America: полупроводниковая отрасль США удвоится за четыре года
Bank of America повысил прогноз роста полупроводниковой отрасли США и рынка оборудования для фабрик (WFE): в 2026 году он оценивается в 156 млрд долларов (+33%), а к 2030 году расходы могут достичь 360 млрд долларов.
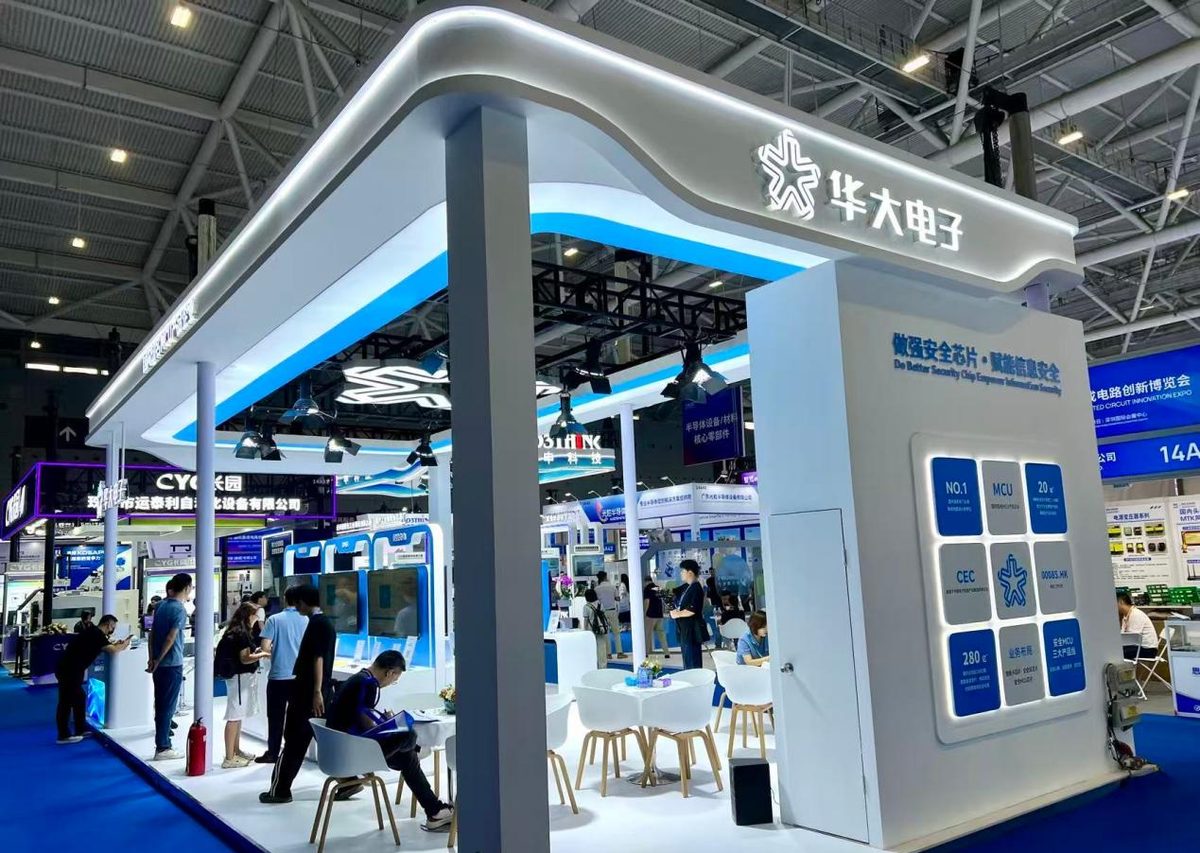
elexcon 2026: меняет ли китайская полупроводниковая отрасль правила игры в суперцикле ИИ
Репортаж с выставки elexcon 2026 в Шэньчжэне: доля Китая в мировой полупроводниковой отрасли, бум цен на память, новинки китайских производителей памяти, микроконтроллеров и RISC-V.
Bank of America ожидает удвоения полупроводниковой отрасли США за четыре года
По данным Investing.com, Bank of America ожидает роста полупроводникового рынка до 3,2 трлн долларов к 2030 году при среднегодовом темпе роста 18% в 2026–2030 годах; прогноз по оборудованию для производства пластин (WFE) на 2026 год повышен до 156 млрд долларов.
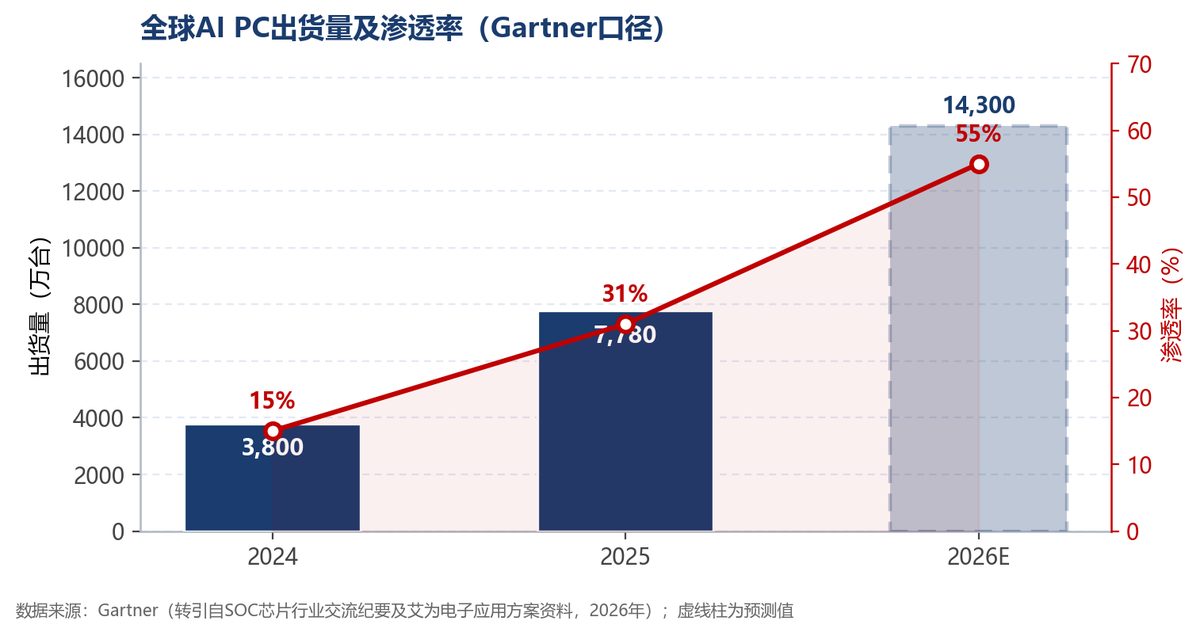
Цзивэй Консалтинг: ИИ на устройствах у порога массового распространения, рынок к 2029 году — 1,2 трлн юаней
Цзивэй Консалтинг (集微咨询) выпустила «Отчёт об отрасли ИИ на устройствах за 2026 год»: мировой рынок вырастет с 321,9 млрд юаней в 2025 году до 1,2 трлн юаней в 2029-м, доля ИИ-ПК впервые превысила половину, а квартальные поставки ИИ-очков выросли на 776%.
ИИ запускает новую патентную гонку в полупроводниках: вычисления, память и кастомные чипы
По отчёту Anaqua, за пять лет число патентных заявок на стыке ИИ и полупроводников выросло на 114% против 78% по отрасли в целом; Samsung лидирует в заявках по ИИ-архитектурам, Intel — по GPU, NVIDIA занимает лишь седьмое место по GPU, а китайские государственные структуры подали 5387 заявок.
Восемь лет спустя: догнала ли китайская полупроводниковая отрасль мировых лидеров? Обзор 14 ключевых сегментов
Панорамный разбор развития полупроводниковой отрасли Китая с 2018 по 2026 год по четырнадцати ключевым сегментам — от EDA и оборудования до памяти, ИИ-чипов и MLCC. С цифрами долей рынка, рейтингами компаний и итоговой таблицей оценок, распределяющей сегменты по трём эшелонам конкурентоспособности.
Рынок электронных компонентов в августе 2026 года: третья волна повышения цен и рекордные продажи полупроводников
В августе глобальный PMI обрабатывающей промышленности вырос до 52,3, а продажи полупроводников за июль по данным SIA достигли 146,8 млрд долларов (+135,1 % год к году). Отрасль вступила в третью волну подорожания, WSTS подняла прогноз роста рынка на 2026 год до 108 %, но во втором полугодии ожидается волатильность.
ТОП-16 китайских дистрибьюторов компонентов: прибыль за первое полугодие 2026 года растёт быстрее выручки
В первом полугодии 2026 года китайские дистрибьюторы компонентов показали взрывной рост прибыли: у «Сяннун Синьчуан» (Shannon Semiconductor) чистая прибыль выросла на 2207 %, у «Ячуан Электроникс» — на 496 %, у «Шанло Электроникс» — на 493 %. Драйвер — заказы на память и ИИ, но запасы растут, а риск разворота цикла сохраняется.
WSTS: мировой рынок полупроводников во II квартале 2026 года вырос до 368 млрд долларов
По данным WSTS, мировой рынок полупроводников во втором квартале 2026 года достиг 368 млрд долларов (+35% к предыдущему кварталу, +104% в годовом выражении), а за полугодие — 702 млрд долларов. Прогноз на 2026 год повышен до 1,655 трлн долларов. NVIDIA сохраняет первое место в двадцатке, Kioxia и SanDisk поднялись на восьмое и девятое места, тогда как выручка компаний, не связанных с ИИ, выросла лишь на 9%.
Экспорт интегральных схем из Китая за семь месяцев 2026 года достиг 216 млрд долларов
По данным Главного таможенного управления КНР, за январь–июль 2026 года экспорт интегральных схем из Китая составил 216 млрд долларов — на 99,5% больше, чем годом ранее, и больше, чем за весь 2025 год. Интегральные схемы обогнали автомобили и стали главным экспортным товаром страны. Более 60% экспорта пришлось на микросхемы памяти, подорожавшие на фоне спроса со стороны ИИ-серверов.